消費者金融の上限金利を引き下げると何が起きるのかの考察。
微妙に日刊?田中大介、池田信夫blogがおもしろい考察を行っていたので自分なりに整理してみた。
現状分析 †
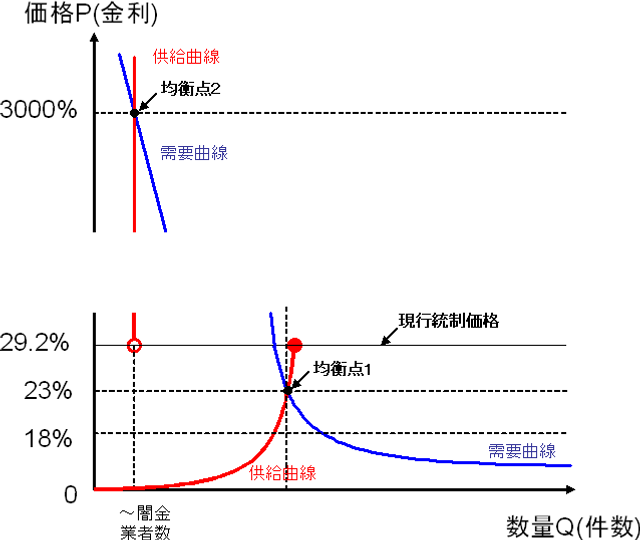
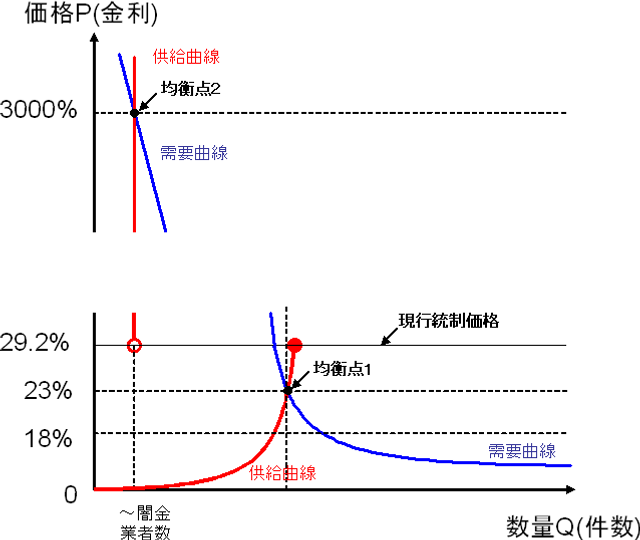
- 現状では統制価格以下で価格形成がなされている
- 統制価格(出資法の上限金利)は29.2%
- 平均金利は23%
- 統制価格以上では極端に供給が絞られる
- 違法なので供給者が少ないし、資金の供給元も限られる
- トイチ(10日で1割=年利3000%)
上限金利を引き下げると †
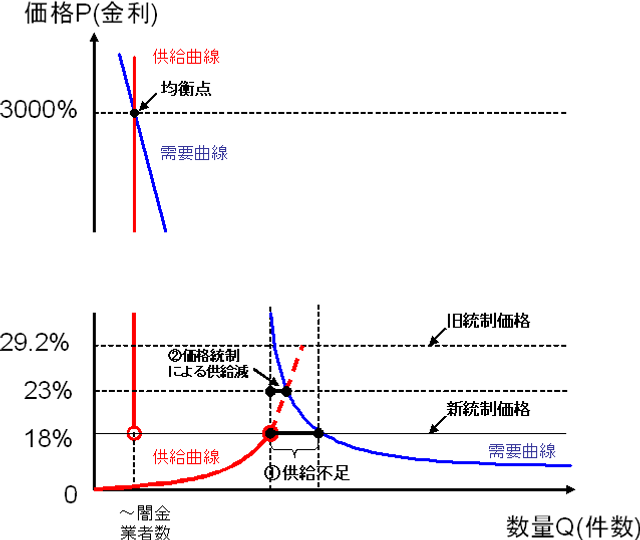
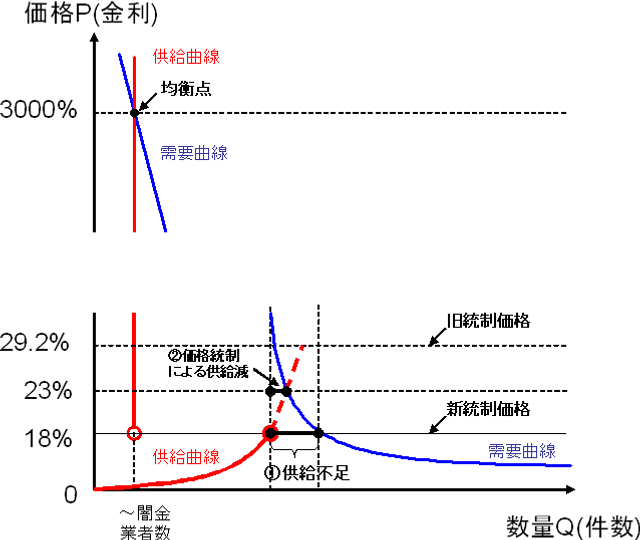
- 供給不足が生じる
- 統制価格(利息制限法の上限金利)18%*1
- ① 18%で借りたい人 > 18%で貸したい人
- ② 23%で借りていた人が借りられなくなる
で、どうなるのか? †
- 「良識的な人」の期待すること
- 供給側(サラ金)の企業努力により、金利18%での供給が増える
- 18%の金利で借金できなかった人は、節約するなり・余分に働くなり・破産するなりして、借金をあきらめ需要が減る
- たぶん起きること
- 今まで合法だった貸金業者の廃業(18%ではリスクに見合わない)。あるいは違法業者への転業。
- 合法金利の範囲内では、客の立場が弱くなる [需要 > 供給]
- 違法部分での需要曲線が右にシフトする(合法業者→違法業者への転業で供給も増えるから金利は上がらないかも)
- 単に消費者金融の上限金利を引き下げるのは、あまり意味がないばかりか、借金をせざるを得ない人々の立場をかえって悪くするのでは?
- そもそも「借金せざるを得ない」という状況が病根であって、「多重債務」は症状
- 「借金せざるを得ない」を治療しないと意味がない
- 雇用政策(失業・低賃金)
- 社会福祉(低賃金で病気やけがをすると・・・)
- 教育(食い扶持を稼げる基礎学力)
- 強引な取り立てを辞めさせるには
- 取り締まり強化
- 破産手続き費用の低利貸付
- 連帯保証人制度の見直し(少なくとも有限責任にすべき)
- 連帯保証人制度があるから、破産できなかったり、生命保険で借金返したり・・・
- おそらくサラ金のテレビCMが無くなる(待っていても客が入れ食い)。それが唯一のよい点か
- 「地獄への道は善意で敷き詰められている」(「資本論」マルクス)
Culture

 new.png
 current.png